
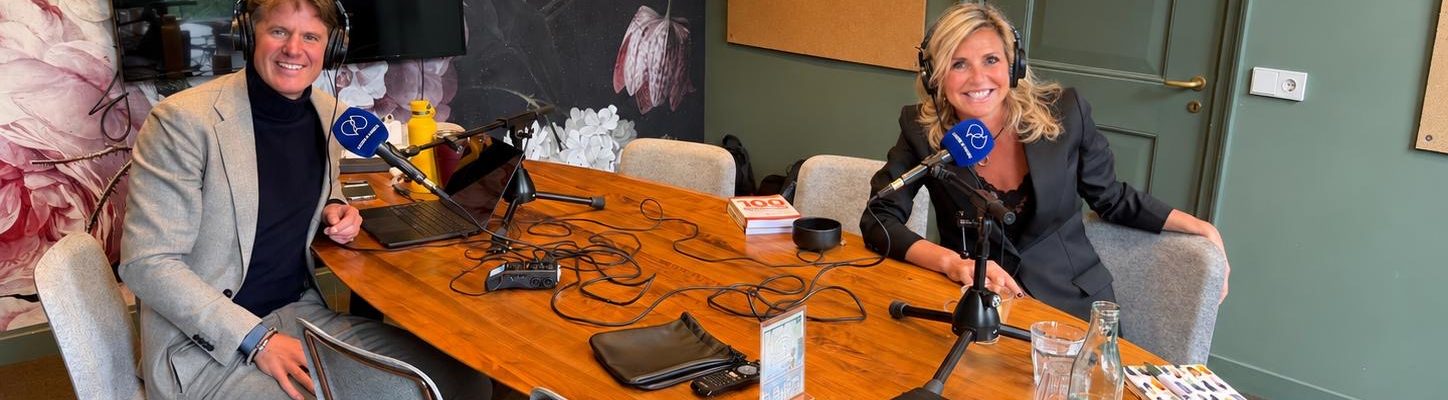
Jeroen: Welkom bij een nieuwe aflevering van de Leaders in Finance-podcast. Heel erg leuk dat je luistert. Daar ben ik heel erg blij mee. Deze week hebben we te gast Philippine Risch, de CEO van BNG Bank, Bank Nederlandse Gemeenten. Welkom, Philippine.
Philippine: Hallo, Jeroen.
Jeroen: Ja, leuk dat je er bent. Voordat we beginnen, wil ik graag de partners van de Leaders in Finance-podcast bedanken voor hun steun. Dat zijn EY, Mogelijk Vastgoedfinancieringen, Duna, Lepaya en Mastercard. Dank aan onze partners, want zonder hen zou deze podcast lastig tot stand komen. Traditiegetrouw, zoals luisteraars dat echt heel erg gewend zijn in de afgelopen tweehonderd-plus afleveringen, begin ik met het spellen van de naam van de gast. En vandaag is dat ook nog wel extra nuttig, denk ik, want zo makkelijk is het ook weer niet. Dat is P-H-I-L-I-P-P-I-N-E en Risch is R-I-C… of R-I-S-C-H.
Philippine: Ja, dat gaat altijd mis.
Jeroen: Dat gaat altijd mis. Nou, dan heb ik hem ook. Ter introductie het volgende. Philippine Risch is CEO van Bank Nederlandse Gemeenten, zoals ik al zei. Ze begon haar loopbaan in 1996 als managementtrainee bij ING en werkte vervolgens ruim twintig jaar voor de bank in uiteenlopende commerciële en leidinggevende functies. In 2018 maakte ze de overstap naar McKinsey & Company, waar ze zes jaar partner was.
Sinds oktober 2024, dus twee jaar, is Philippine CEO van BNG, de bank die financiering verstrekt aan Nederlandse publieke en semipublieke organisaties, zoals gemeenten, woningcorporaties, zorginstellingen, scholen en energiebedrijven. Naast haar werk bij BNG is Philippine bestuurslid van de Foundation van het Prinses Máxima Centrum voor kinderoncologie. Eerder was ze jarenlang bestuurslid en penningmeester van het Carré Fonds. Philippine studeerde Nederlands recht aan de Universiteit Utrecht. En tot slot: ze is 54, heeft drie zoons en woont in Naarden. Dat ter introductie.
Wat mij aardig leek — altijd aan het kijken waar we eens beginnen met dit interview — is dat mijn collega en ik een stukje tegenkwamen op LinkedIn, een aanbeveling over jou. Een heel verhaal, en dat eindigt met de volgende zinnen: “Ze heeft, ook vanuit haar rollen bij onder andere ING, inzicht in dilemma’s waar bestuurders tegenaan lopen in het vormgeven van betekenisvol leiderschap. Een voorbeeld van een ‘diep generalist’ en een prettig mens bovendien.” Vond ik wel leuk om mee te starten, want er zitten best wel wat elementen in. Als jij dit hoort — het is van iemand die ik niet ken, maar jij wel, Paul Stamsnijder — waar denk je dan aan?
Philippine: Ja, dat is inderdaad van Paul. Waar ik meteen aan moet denken, en ik denk dat hij dat daarmee bedoelt, is: ik kijk heel graag integraal naar uitdagingen, dus niet eendimensionaal, maar in de breedte. Ik blink eigenlijk nergens in uit, maar ik ben wel in heel veel dingen een beetje goed. En ja, ik vind het heerlijk als iemand zegt dat ik menselijk ben. Dat hoop ik ook. Daar streef ik ook naar. Dat hoor ik gelukkig ook soms terug. Dus dat vind ik heel fijn om te horen. Het is een mooi compliment.
Jeroen: Zit je dan meer aan de kant van de inhoud of meer aan de kant van de mensen?
Philippine: Ik zit dus juist niet aan de ene of aan de andere kant. Ik ben echt inhoud- en mensgericht. Want inhoud, ik vind, ja, je moet… Je hebt de verantwoordelijkheid om… You need to know your stuff. Je moet de inhoud kunnen begrijpen en doorgronden. Maar tegelijkertijd: groei en verandering en ook inspiratie, ja, dat haal je uit mensen. Dus het is voor mij echt niet het een of het ander. Dat zou te mager zijn.
Jeroen: Ja, precies. Dat is ook wel heel belangrijk voor een CEO, om in beide velden natuurlijk heel goed te zijn. Ook om mensen mee te krijgen, maar wel echt de inhoud te snappen. Dat begrijp ik heel goed. En in ons korte voorgesprekje zei je ook: ik hou ervan om dingen — even mijn woorden — simpeler te maken. En niet complexer te maken dan nodig. Is dat ook iets wat je de afgelopen twee jaar, want je bent nu twee jaar CEO van BNG, gedaan hebt en waar je op gefocust hebt?
Philippine: Ja, zeker. Ik hou er inderdaad van om ingewikkelde dingen makkelijk te maken. En bij BNG geldt dat ook zo. Wij zijn een organisatie van professionals, hele mooie, diep betrokken mensen who know their stuff. Maar tegelijkertijd zijn we ook een compacte bank en die bestaat bij de gratie van het feit dat we risico’s beheersen, dat we altijd beschikbaar en bereikbaar zijn voor onze klanten.
En dat lukt alleen wanneer je de organisatie ook niet ingewikkelder maakt dan nodig is. Dus we zijn inderdaad heel veel bezig geweest met het versimpelen van ons verhaal, met het versimpelen van processen. Simpele processen zijn ook essentieel als je bijvoorbeeld wil digitaliseren. Dus ja, er hangt wel een soort denkbeeldig tegeltje aan de muur op mijn kantoor waarop staat: kan het ook simpeler?
Jeroen: Wat mooi. Misschien moet hij er maar eens echt komen. Heb je nog een voorbeeld van iets waarvan je zegt: ja, dat vond ik toch eigenlijk wel toen ik daar binnenkwam. Ik dacht: hé, dit moet simpeler kunnen.
Philippine: Wat niet, hè? Het verhaal van BNG: wie zijn we en wat doen we en wat is het verschil dat we maken in de maatschappij? Dat kan duidelijker, dat kan duidelijker en dat kan simpeler. Maar het zit hem in onze organisatie vooral in de processen. Dat er soms processen zijn die door de handen van twintig mensen gaan, waarvan je zegt: nou ja, dat zou ook in vijf stappen kunnen in plaats van twintig.
Jeroen: Voordat we het gaan hebben over BNG, want ik wil daar wat meer over leren… Ik ken de organisatie best wel een beetje, maar ook weer niet zo goed. En ik denk dat veel luisteraars ook niet precies weten wat BNG nou eigenlijk allemaal doet. En ook wat mij altijd opvalt: hoe groot het eigenlijk is qua assets. Qua mensen valt het dan nog te overzien, maar daar kom ik zo op. Maar ik was even nieuwsgierig: hoe ben je bij BNG terechtgekomen?
Philippine: Ik zat bij McKinsey, ik had het daar eigenlijk nog enorm naar mijn zin. En ik werd gebeld door een headhunter, door Sven de Jongh. En ik had eigenlijk voor mezelf bedacht: ik wil helemaal niet meer bij een bank werken. En toen belde Sven over BNG en mijn eerste reflex was: nou Sven, dank je wel, dat is weer een bank. Maar Sven wist me toch te overtuigen om even heel goed naar het profiel te kijken. En het was meteen de maatschappelijke missie die me greep.
En toen ik daar verder indook, toen dacht ik eigenlijk: ja, dit is mijn baan. En zo ben ik ook de verschillende gesprekken doorgegaan, dat ik dacht: dit is mijn rol, dit is mijn baan. Alleen de commissarissen en degenen die ik onderweg moest spreken, die wisten dat nog niet. Maar het voelde voor mij als: dit is de plek waar ik moet zijn. Vanwege die maatschappelijke missie en vanwege die impact die ik denk daar te kunnen maken.
Jeroen: Was je anders nog partner bij McKinsey geweest, denk je? Of was je sowieso wel een beetje toch semizoekende?
Philippine: Nee, ik denk dat ik anders ook geen partner meer was geweest bij McKinsey. Want ik heb het daar fantastisch gehad in die zes jaar dat ik er was. Maar ik ben toch meer iemand die met mensen in een organisatie iets bouwt voor de lange termijn. En het adviesvak was fantastisch en ik kan mijn rol nu beter vervullen dankzij mijn tijd bij McKinsey. Maar ik ben toch meer iemand voor de lijn, in een organisatie, met mensen.
Jeroen: Want hoe anders is het dan opeens om vanuit die partnerrol, waar je bij al die verschillende instellingen — misschien wel over de hele wereld, maar in ieder geval vaak ook buiten Nederland, maar ook in Nederland — binnenkomt met die strategische consultantsbril op… En dan opeens ben je CEO, het gezicht van een van de grootste banken van Nederland, in ieder geval in asset terms.
Philippine: Ja, eigenlijk heel gewoon, heel passend. Nee, ik vond het eigenlijk helemaal niet zo spannend, omdat het zo passend voelde. Voor mij was het meer een soort synchroniciteit. In mijn huidige rol kan ik bankieren, besturen met een maatschappelijke missie. Dus alle kennis en ervaring die ik opgedaan heb bij ING helpt mij iedere dag. Alle kennis en ervaring die ik heb opgedaan bij McKinsey helpt me iedere dag.
En zonder die twee ervaringen was ik niet op deze plek terechtgekomen, maar was het me ook niet zo goed — ik hoop dat het goed gaat — afgegaan als het me afgaat. Dus het komt gewoon op een hele passende manier bij elkaar. Dus gek genoeg heb ik het geen moment spannend gevonden.
Jeroen: Nou, mooi toch. Laten we eens aan de hand van de stakeholders kijken naar BNG. Allereerst collega’s: hoeveel mensen werken er?
Philippine: Een kleine zeshonderd.
Jeroen: En als je heel grofweg zegt: zo’n grote groep werkt ongeveer in die hoek, zo’n grote groep in die hoek. Wat zijn dan de kerngroepen?
Philippine: De grootste groep mensen werkt binnen IT. En dan komt commercie. Dus de mensen die in de frontlinie staan en het contact met onze klanten hebben. Ja, dat zijn echt verreweg de grootste groepen. En de rest is gelijkwaardiger verdeeld.
Jeroen: Ja, precies. En betekent het aan de techkant dat jullie dat dus ook meestal in huis hebben?
Philippine: Nee, dat kan eigenlijk niet. Want we noemen onszelf geen kleine bank, maar een compacte bank. Omdat we inderdaad niet zo heel veel mensen hebben, maar wel een heel groot balanstotaal. Dus de compacte bank die we zijn, dat kunnen we niet allemaal in huis doen. Ik denk dat we nog wel te veel in huis doen en te veel zelf gebouwd hebben. Maar een steeds groter deel besteden we ook uit.
Maar zelfs als je dingen uitbesteedt, heb je ook in huis mensen nodig die de inhoud doorgronden. Want ook al die externe partijen, die moet je wel effectief kunnen aansturen. En uiteindelijk staan wij aan de lat voor die hele keten. Dus ook voor het uitbestede deel van de operatie of van de IT.
Jeroen: Betalingsverkeer?
Philippine: Ja.
Jeroen: Dat valt me altijd op. Dat ik altijd denk: dat is toch iets, dat zou ik niet verwachten. Maar is dat niet iets om dat ook een keer buitenshuis te zetten?
Philippine: Nee, het ligt eraan wat je bedoelt met buitenshuis zetten. Kijk, onze klanten, pak bijvoorbeeld gemeenten, een van onze belangrijke klantgroepen. Daarvoor is dat betalingsverkeer ontzettend belangrijk. Want gemeenten doen de uitbetalingen van uitkeringen. En daar hebben ze een bank voor nodig. Dus betalingsverkeer is essentieel voor onze belangrijkste klantgroepen.
Jeroen: En waarom ik het vraag: bijvoorbeeld de Belastingdienst doet dat ook bij een van de commerciële banken?
Philippine: Ja, en wij doen het zelf, maar wij doen maar een heel klein stukje zelf. Dus de IT hebben wij helemaal uitbesteed. Wij hebben daar een oplossing van een externe partij gekocht. Die wordt ook gehost bij een andere externe partij. Dus wat wij in huis doen, is wat we productmanagement noemen. Het aansturen, het definiëren van de propositie, het ontwerpen van de processen, het bepalen van de prijs en het aansturen van al die verschillende partijen.
En wat we in huis doen, is gewoon het klantcontact met onze klanten. En het beantwoorden van vragen van klanten over betalingsverkeer. Maar wij hebben eigenlijk heel weinig mensen in huis die de operatie en de IT doen. Maar we hebben dat niet uitbesteed aan een andere bank. We hebben dat uitbesteed aan een andere marktpartij.
Jeroen: Helder, helder. We hebben de stakeholder collega’s enigszins gecoverd. Klanten, je noemde ze al. Kan jij wat meer uiteenzetten dan wat ik heel algemeen deed in mijn introductie, wat voor soort klanten jullie allemaal bedienen?
Philippine: Ja, want daar bestaan heel veel misverstanden over. Want wij heten de Bank Nederlandse Gemeenten. En dat komt omdat we daar historisch uit zijn ontstaan. En dat zijn ook de helft van onze aandeelhouders. Maar wij bedienen eigenlijk de hele publieke sector. Dus dan moet je denken aan gemeenten, woningbouwcorporaties, zorginstellingen, onderwijsinstellingen, havens, maar ook TenneT, Schiphol. En eigenlijk de gehele publieke sector en alle publieke instellingen of organisaties met een publiek doel in Nederland. Dus dat is zo breed als je het maar kunt bedenken.
Jeroen: En hoe groot zijn dan, want het gaat dus vaak om leningen, hoe groot zijn dat soort leningen? Wat is nou het allergrootste en wat is het kleinste? Grofweg.
Philippine: Over het algemeen zijn onze leningen heel groot. En dan heb je het echt over miljoenen. Twintig, dertig is geen grote… Twintig, dertig miljoen is geen grote lening voor ons. Er zit soms ook een lening van vier miljoen tussen. Maar vaak zijn ze ook nog een heel stuk groter. Bij sommige van de grootste gemeenten die bij ons klant zijn, daar hebben we een paar miljard uitstaan. Maar het zijn ook altijd hele lange looptijden. Dus wij financieren de publieke sector, maar we financieren ook die publieke projecten die te hoge bedragen en te lange looptijden of ook te onvoorspelbare inkomsten hebben om gefinancierd te worden door de markt.
Jeroen: Hier komen ontzettend veel follow-upvragen naar boven, maar laten we een paar pakken. Even heel praktisch: hoe groot is het balanstotaal ongeveer?
Philippine: Op dit moment ongeveer 125 miljard.
Jeroen: Ja, en daarmee, dan ben je de vierde, vijfde bank van Nederland of zoiets?
Philippine: Nee, de vierde, niet de laatste.
Jeroen: De vierde. O, dat is belangrijk. Ligt gevoelig, hoor ik al.
Philippine: Zeker.
Jeroen: De vierde grootste bank van Nederland qua balanstotaal. En jullie hebben volgens mij nooit defaults, toch? Gezien de status van jullie klanten.
Philippine: Nee, het is wel zo dat de klanten aan wie wij financieren, aan wie wij geld uitlenen, die hebben doorgaans een lager risicoprofiel en daar zitten vaak ook garanties achter. Maar dat ontslaat ons niet van precies dezelfde verantwoordelijkheid als iedere bank heeft om heel zorgvuldig naar dat kredietrisico te kijken. En wij moeten alle stappen doorlopen die ook andere banken doorlopen. Volgens mij hebben we één keer een grote default gehad, voor mijn tijd.
Jeroen: Ja, ik kan me voorstellen dat het dan eerder in de hoek zit, niet zozeer van gemeenten of provincies of centrale overheidsonderdelen, maar misschien in woningcorporaties. Er is natuurlijk best wel veel gebeurd daar. Het is misschien nog iets spannender, dat weet ik niet.
Philippine: Ja, dat valt wel mee, want bij de woningbouwcorporaties, daar staat ook weer de garantie van het WSW, Waarborgfonds Sociale Woningbouw, achter en de kruissubsidieregelingen die er zijn voor woningbouwcorporaties. Dus dat valt wel mee. Daar ligt wel een hele grote opgave voor Nederland en daar hopen wij iedere dag aan bij te dragen. Maar door het bestaan van het WSW wordt eigenlijk een stuk van dat risico afgetopt.
Jeroen: Nee, die rol voor Nederland vind ik ook heel interessant. Daar kom ik zo ook nog op terug. En ik bedoelde ook met name het feit dat je… Je kan natuurlijk de garanties hebben, maar het kan nog steeds misgaan. Dan zit je al meer in de zekerheidshoek, zeg maar. Als oud-bankier zeg ik dat meer vanuit dat perspectief.
Philippine: Nee, onze rol is om ervoor te zorgen dat we die kredietwaardigheid van onze klanten zo goed bewaken en daar ook zo proactief als mogelijk in zijn, om ervoor te zorgen dat die garanties nooit ingeroepen hoeven te worden. En dat is ook niet of nauwelijks gebeurd.
Jeroen: Dan heb je de kant van het uitlenen. Dat geld moet ook gefund worden. Jullie balans moet ook gevoed worden. Waar komt dat met name vandaan?
Philippine: Ja, dat kapitaal komt eigenlijk over de hele wereld vandaan. En daarom zeg ik ook altijd: wij zijn nationaal en internationaal tegelijk. En wij zijn een hele Nederlandse bank, omdat de kant waaraan we uitlenen echt heel erg nationaal is. Maar de funding komt wereldwijd. We geven obligaties uit op de wereldwijde kapitaalmarkten. Dus daarin zie je alle verschillende valuta die op dat moment aantrekkelijk zijn. Daar zie je alle kapitaalmarkten wereldwijd die aantrekkelijk zijn. En die funding is eigenlijk de fuel, de benzine voor onze hele organisatie. Dus voor ons is die toegang tot die wereldwijde kapitaalmarkten ontzettend belangrijk.
En gelukkig zie je ook dat, hoe onrustiger het is in de wereld, dat wij dankzij onze mooie creditrating ook vaak gezien worden als een safe haven. Dus hoe onrustiger het is in de wereld, dan hebben wij nog steeds toegang tot die aantrekkelijke funding. En soms wordt die zelfs nog makkelijker, omdat we als een safe haven worden gezien ten opzichte van alternatieven.
Jeroen: Je wordt dus een beetje gezien als het goud. Een soort van plek waar je in gaat zitten als er heel veel onrust is. Dus eigenlijk toch nog iemand die ervan profiteert, zelfs misschien.
Philippine: Ja, het wordt als een safe haven gezien. Je kan het niet beter zeggen.
Jeroen: En zijn jullie daar heel actief ook voor aan het rondreizen, de wereld langs? Of is het echt puur het plaatsen online? Ik denk dat er ook nog veel relatiemanagement bij komt kijken in de hele wereld.
Philippine: Nee, zeker. We hebben een afdeling Treasury en dat zit bij onze CFO. As we speak zijn Koen en Olivier en hun teams ook in Bangkok bij de IMF-conferentie. En die ontmoeten daar heel veel van onze investeerders. Superbelangrijk. En dat soort roadshows doen we meerdere malen per jaar, om echt dat rechtstreekse contact met die investeerders heel goed te houden. Dat is superbelangrijk. Zonder die investeringen, zonder die investeerders en zonder die funding kunnen we onze bank niet draaien. Dus dat is superbelangrijk.
Jeroen: Zijn er ook investeerders die direct investeren of gaat het altijd via die obligatiefondsen?
Philippine: Nee, het gaat wel altijd via fondsen en obligaties. En die investeerders, dat varieert van internationale banken, commerciële banken, de Europese bank, de Wereldbank, nationale instellingen, maar ook pensioenfondsen, verzekeraars. Dat is een hele grote diversiteit aan investeerders.
Jeroen: En kun je nog investeerders uitsluiten? Omdat het dus via zo’n obligatie gaat, lijkt het me heel lastig om te zeggen: bepaalde partijen wil ik eigenlijk niet op mijn balans hebben. Om maar even heel praktisch te zeggen. Ik noem maar wat: bepaalde overheden wil je er misschien niet in hebben. Speelt dat bij jullie nog wel een rol?
Philippine: Dat speelt zeker een rol, maar het is precies zo ingewikkeld als je zegt. Als dat soort partijen direct in ons willen investeren, dan zie je het. En daar hebben wij hele strenge criteria voor. Maar uiteindelijk, als we een obligatie uitgeven, dan weet je niet altijd wie erachter zit. Want het zijn vaak ook internationale commerciële banken die daar instappen. En waar zij het geld dan weer ophalen, dat kan je gewoon niet zien.
En nogmaals, wij zijn de bank van sociale en groene meerwaarde. En die meerwaarde creëren we vooral aan de lendingkant en in Nederland. En die funding is wat de lendingportfolio makes go around. Dus de toegang, de continue toegang tot aantrekkelijke funding, is voor ons de grondstof om de rest van de organisatie te kunnen laten draaien.
Jeroen: Aan de regulatorykant, hoe is dat georganiseerd? Ik kan me voorstellen dat het ook wel relatief ontspannen is voor een toezichthouder om eigenlijk een soort overheidsbank als klant te hebben. Of hebben jullie net zoveel werk aan de regulatorykant als de commerciële, de honderd procent commerciële banken?
Philippine: Of de toezichthouder ook ontspannen is over ons, dat zou je aan de toezichthouder moeten vragen. Maar wij moeten gewoon aan precies dezelfde regels voldoen als iedere andere bank in Nederland. Dus aan onze kant voelt het in ieder geval niet ontspannen. Dus wij zijn daar gewoon heel druk mee bezig. En omdat we zo’n groot balanstotaal hebben, zijn we een Europese systeembank, staan we onder toezicht van de ECB. En dat contact is heel intensief, kan ik je vertellen.
Jeroen: Ja, dat geloof ik wel. Dus jullie hebben net zoals de andere banken te maken met AML-dossiers bijvoorbeeld?
Philippine: Absoluut. Ja, echt op precies dezelfde manier. Omdat er soms een misverstand zou kunnen ontstaan, omdat we zo’n veilige bank zijn en omdat we publieke klanten hebben, moeten wij soms ook juist nog een stukje extra bewijzen dat wij al die regels en het beoordelen van kredietwaardigheid net zo serieus nemen en dat niet onderschatten.
Jeroen: Dat is echt een voorbeeldfunctie.
Philippine: Ja.
Jeroen: Jij postte gisteren, denk ik, op LinkedIn dat je nu de derde safest bank in the world bent.
Philippine: Ja.
Jeroen: Dat is toch wel mooi, of niet? Maar ik snap overigens niet waar dat op gebaseerd is, want KfW staat op nummer één. Ik weet niet waarom… Ja, zij zijn nog veiliger omdat de Duitse staat net nog een tikje safer is dan de Nederlandse staat, is dat het?
Philippine: Ja, dat denk ik. De precieze criteria heb ik ook nog niet kunnen achterhalen. Maar de derde veiligste bank ter wereld is natuurlijk prachtig. En dat is in ieder geval voor ons, weet ik, gebaseerd op het feit dat de staat onze aandeelhouder is. Dus Financiën houdt vijftig procent van onze aandelen en de andere vijftig procent wordt gehouden door gemeenten en een paar provincies. Dus dat geeft vertrouwen en veiligheid.
Heel veel van die veiligheid ontlenen we aan de leningenkant, dat we dus investeren in de publieke sector en dat dat ook voor negentig procent leningen zijn waar garanties achter zitten van gemeenten of van waarborgfondsen. Dus dat is een stuk wat veiligheid biedt. En we hebben gewoon ontzettend mooie kapitaalratio’s en liquiditeitsratio’s. We zijn goed gekapitaliseerd en dat bewaken we ook heel erg goed. En last but not least, we hebben jaar op jaar op jaar bewezen in alle marktomstandigheden die toegang tot de kapitaalmarkt te kunnen continueren en te kunnen bieden. En dat bij elkaar zorgt dat we als een hele veilige bank worden beschouwd. En daar ben ik trots op.
Jeroen: Ja, dat kan ik me voorstellen. Terecht dat je er trots op bent. En natuurlijk cruciaal voor dat vorige onderwerp, om goedkope funding aan te trekken, is dit natuurlijk het beste wat je kan hebben. Dat is misschien wel een mooi bruggetje naar de stakeholder, ik noem het altijd maar concurrentie. Want hoe kijken de commerciële clubs hiernaar? Zien ze jullie als hardcore concurrent? Zijn jullie vaak in concurrentie, bijvoorbeeld voor zo’n lening voor een gemeente? Is het dan dat jullie ook in concurrentie zijn met je oude werkgever, ING of Rabobank of ABN AMRO of anderen? Of zitten jullie juist op het punt waar eigenlijk mensen het niet meer willen verstrekken vanwege die lange looptijd of andere redenen? Dus met andere woorden… Heel lang verhaal, maar ik bedoel eigenlijk maar één ding. Zijn jullie in concurrentie of zijn jullie meer on top of?
Philippine: Allebei eigenlijk. Dankzij die triple-A-rating die we hebben, kunnen wij aantrekkelijkere, dus eigenlijk voordeligere funding aantrekken. En dat is noodzakelijk om onze prijzen zo laag mogelijk te houden, want wij hebben geen doelstelling van winstmaximalisatie, maar een doelstelling van maximalisatie van maatschappelijke impact. En daar hoort bij dat de prijs van onze leningen zo laag mogelijk is. Dus wij kunnen soms ook leningen aanbieden, vaak ook leningen aanbieden tegen lagere tarieven dan commerciële banken. En die willen daar ook niet altijd in mee.
We financieren soms ook hogere bedragen en langere looptijden dan commerciële banken aantrekkelijk vinden. En soms zijn we ook gewoon met elkaar in concurrentie. Dat zie je bijvoorbeeld in de zorgsector. Daar zijn de commerciële banken ook actief. En dat vinden wij ook eigenlijk prima, want het houdt ons scherp. En er is ook zo’n ontzettend grote behoefte aan financiering en investeringsruimte. Die behoefte van de markt aan de private en aan de publieke kant, die is groter dan één partij kan invullen.
Jeroen: Hoe kan dat soms…
Philippine: We moedigen dat eigenlijk juist aan.
Jeroen: Nee, dat snap ik. Want uiteindelijk wil je dat maatschappelijke rendement, als het maar gefinancierd wordt. Maar hoe kan het eigenlijk… Misschien een beetje college geven aan mij, maar jullie moeten eigenlijk altijd goedkoper zijn met zo’n rating en zo’n aandeelhouder. En met al die garanties. Hoe kan het dat een commerciële bank dan toch nog soms goedkoper is blijkbaar? Of winnen ze het op andere voorwaarden?
Philippine: Ik heb natuurlijk lang bij een commerciële bank gezeten, maar uiteindelijk kan een commerciële bank… Die heeft veel meer businesslines natuurlijk, binnen één land en ook tussen verschillende landen. Dus die hebben veel meer ruimte om ook aan kruissubsidie te doen. Dus dat kan een hele belangrijke strategische keus zijn. Maar wij hebben geen spaargeld. Dus wij moeten altijd naar de kapitaalmarkt met het prijskaartje van dien. En een retailbank, een commerciële bank die ook een retailtak heeft, die heeft ook het spaargeld van particulieren wat ze kunnen inzetten. En er zijn een heleboel commerciële banken die een excess aan spaargeld hebben, wat ze ook aan het werk willen zetten op een maatschappelijk verantwoorde manier. Dus die maken dan de strategische keuze om dat in een van de segmenten in te zetten waar wij ook actief zijn. En dat is prima.
Jeroen: Je had het eerder al over die maatschappelijke impact en ook die enorme honger naar financiering voor de publieke zaak. Kan je daar eens wat verder over doorpraten? Ik ben wel heel erg nieuwsgierig naar hoe we al die transformaties in Nederland en in de wereld financieren. Het is natuurlijk dat alle sectoren door een energietransitie heen moeten. En de zorg moet enorm veranderen. You name it, alles rondom AI gaat natuurlijk gigantisch veel overhoop gooien. Dan heb je de hele geopolitieke situatie, al die klimaatproblemen, biodiversiteit. Een endless hoeveelheid transformaties waar we doorheen moeten. Misschien wel meer dan ooit in de geschiedenis van de mensheid. Dat vraagt allemaal om geld. Wil je daar eens op reflecteren? Het is een beetje veel misschien.
Philippine: Het gaat heel veel om de concurrentiekracht, het concurrentievermogen, om de weerbaarheid van Nederland. En dat vraagt inderdaad om gigantische investeringen, zowel in de private sector als in de publieke sector. Dat zijn astronomische bedragen. En om wat voorbeelden te noemen van de publieke investeringsopgave: in de energietransitie, hebben we recent uitgerekend en dat zie je op heel veel plekken, is ongeveer 300 miljard nodig voor de komende drie jaar, waarvan ongeveer 160, 170 miljard investeringen in de publieke sector betreft. Het zijn gigantische bedragen in de energietransitie. Maar dan heb je het ook nog, kijk naar wonen. We willen 100.000 woningen per jaar bouwen. De woningbouwcorporaties hebben voor de komende vijf jaar 115 miljard nodig om aan de uitdagingen die daar liggen het hoofd te bieden.
En wat ik mooi vind en jammer vind, is: er is heel veel aandacht voor de investeringsopgave in de private sector. En Peter Wennink heeft daar op een fantastische manier aandacht voor gevraagd. En de Nationale Investeringsinstelling is ook ongelofelijk cruciaal om invulling te helpen geven aan die vier domeinen uit het rapport van Wennink. En ik ben heel blij dat hij er ook komt. Maar naast die investeringsopgave in de private sector, waar heel veel aandacht voor is, is er dus ook een gigantische investeringsopgave in de publieke sector. Ik noemde net wat bedragen. Een deel daarvan wordt gefinancierd vanuit de Rijksbegroting. En daar is, nou ja, recent met de Miljoenennota enzovoort, is daar ook heel veel aandacht voor. Maar een ander deel van die publieke investeringsopgave, die wordt ingevuld door gemeenten, door provincies, door staatsdeelnemingen, door andere publieke organisaties. En die investeringsopgave is op z’n minst net zo groot.
Ik noemde net wat bedragen. En die is op z’n minst zo cruciaal. Als we al die andere opgaven… Als het met de Rijksbegroting en de Miljoenennota hartstikke goed gaat en de NII en de commerciële partijen weten te zorgen voor het invullen van de private investeringsopgave, maar die publieke investeringsopgave komt niet voor elkaar, dan gaat het nog steeds niet goed genoeg voor Nederland. Dus ik vind dat we soms de waarde van de publieke sector iets te veel als vanzelfsprekend beschouwen. En dat er net iets te weinig aandacht is voor die investeringsopgave in die hele publieke sector. En alle mensen die daar iedere dag hun stinkende best voor doen. En daar hopen wij als BNG, of daar doen wij iedere dag onze stinkende best voor, om die publieke investeringsopgave, om die financierbaar te maken en om daar oplossingen voor te verzinnen.
Jeroen: Mooi pleidooi. Het eerste wat bij me opkomt is: je noemt het investeringsopgave. Het woord investeringen. Zijn dat dingen die rendement opleveren of zijn het dingen die gerepareerd moeten worden zodat we de toekomst op een mooie manier tegemoet kunnen gaan? Met andere woorden, ik kan me voorstellen, maar correct me if I’m wrong, dat je vanuit de bank ook iets wil wat rendement oplevert, zodat die leningen terugbetaald kunnen worden. Maar dat er ook heel veel publieke investeringsopgaven zijn die misschien op z’n minst een onduidelijk rendement gaan hebben, of misschien niet in cash uit te drukken zijn.
Philippine: Ja, dat klopt. Ik denk, ja, investeringen, waarom moeten we zoveel investeren? En dat is omdat we toch de achterliggende periode een heleboel zaken hebben laten liggen. Maar terecht punt dat investeren wat meer geduid moet worden. We hebben recent een hartstikke mooie avond ook gehad, over de investeringsopgave die er op het departement van minister Karremans en in de energietransitie ligt. En een van de dingen die ik daar gezegd heb, en dat sluit aan bij je vraag, is: de ene investering in publieke infrastructuur is de andere niet.
Wat een belangrijk onderscheidend criterium is, is of er inkomsten zijn. Investeringen die gedaan moeten worden, daar waar er geen inkomsten zijn, daar heb je als maatschappij eigenlijk niet zoveel andere keus dan om die te financieren uit de Rijksbegroting. Daar waar de inkomsten zeker zijn, zoals bijvoorbeeld bij havenbedrijven of bij een Schiphol of bij een TenneT, daar is financiering eigenlijk niet zozeer het probleem, want die partijen kunnen zowel naar commerciële banken als zelf obligaties uitgeven. En ze kunnen ook bij ons terecht.
Waar het spannend wordt, is die investeringen die nodig zijn waar de inkomsten onzeker zijn, of waar de inkomsten heel ver in de toekomst liggen. En dat zijn nou precies die investeringsopgaven waar een Nationale Investeringsinstelling, maar ook BNG, een cruciale rol in speelt. En als dat een investering is met onzekere inkomsten aan de private kant, dan is de NII daar essentieel. Wanneer het een investeringsopgave aan de publieke kant is, met onzekere inkomsten of inkomsten die ver weg zijn, dan spelen wij daar onze rol en staan wij aan de lat.
Jeroen: Maar daar zie je enorme mogelijkheden dus voor jou, maar dat betekent ook dat jij nog vele malen groter zou willen, kunnen en mogen worden. Want je noemt het zelf astronomische bedragen. Nou, je hebt het aangetoond, dat is zo. Het gaat dus om honderden miljarden minimaal, als het niet nog veel meer is. Hoe kijk je er vanuit BNG strategisch naar? Kan je daar dan veel meer in gaan doen? Want jullie kunnen in principe veel meer funding aantrekken. Er is ook heel veel vraag. Dus mij lijkt het, als ik even heel simpel denk, maar misschien te simpel: kunnen we meer funding aantrekken? Er is heel veel vraag.
Philippine: Nou, ja en nee. Wat je ziet, en dat zie je ook in onze cijfers, is dat onze leningportefeuille gigantisch gegroeid is. En waarom is die portefeuille zo gegroeid? Dat is enerzijds gegroeid omdat de vraag uit de markt groeit. Dus dat sluit aan bij die publieke investeringsopgave. Er is gewoon heel veel vraag naar financiering en wij groeien daarin mee. Tegelijkertijd proberen we ook een groter stukje van de pie naar ons toe te trekken. En daarvoor kijken wij naar: wat is ons scoringspercentage in nieuwe productie? Dus we hebben ook een stukje marktaandeel vergroot. Maar ja, je ziet dat de vraag vanuit de markt ontzettend groot is.
Tegelijkertijd, de klemmende factor is niet zozeer die funding, want die vinden we ook. Maar de klemmende factor is de ruimte op de operationele begroting van al die publieke partijen. Want ze moeten uiteindelijk, ook al is die rente zo laag als wij hem kunnen krijgen en zo laag als mogelijk, ze moeten die rente wel kunnen opbrengen. En dat zie je bijvoorbeeld bij gemeentes. Die zouden wel veel meer willen investeren. Maar de bijdrage die zij van het Rijk krijgen, die is ontzettend naar beneden geschroefd. Belastingen verhogen, dat willen ze eigenlijk liever niet. Hun takenpakket neemt toe. Dus gemeenten zouden best wel meer willen investeren. Maar ze hebben simpelweg de ruimte op hun operationele begroting, op de P&L, niet om de rente te betalen. En dat is bij woningbouwcorporaties en bij andere publieke instellingen hetzelfde. En de stijgende energierekening helpt dan ook niet.
Dus de klemmende factor is vaak de ruimte op die operationele begroting. En ook soms een stukje regelgeving, vergunningen en gewoon capaciteit. Maar eigenlijk niet de beschikbaarheid van financiering. En dat is een misvatting die soms bestaat. Maar als die andere barrières kunnen worden weggenomen, dan kunnen wij gewoon meer financiering bieden.
Jeroen: Dus uiteindelijk een politieke keuze?
Philippine: Ja, het is altijd een chain of events. Het is een politieke keuze. Ja, in the end is alles altijd politiek. Maar ik vind het nooit zo fijn om voor alles naar de politiek te wijzen.
Jeroen: Maar die gemeentes moeten, als ze kapitaalkrachtiger moeten worden, moet dat toch ergens vandaan komen. Dat is waarschijnlijk toch vanuit het Rijk, toch?
Philippine: Ja, tuurlijk is dat zo. Je hebt in die zin helemaal gelijk. Ik vind dat de gemeentes een grotere bijdrage vanuit de Rijksbegroting verdienen, als je kijkt naar de taken die bij hen liggen. Maar de reden dat ik even wat aarzelend reageer: ik zit zo in elkaar, verander de wereld en begin bij jezelf. Ik heb altijd heel veel moeite met mensen die naar een ander wijzen. De ander moet eerst dit of dit doen voordat ik in actie kan komen. Ik zoek het altijd liever eerst dichter bij mezelf.
Jeroen: Maar als je het helemaal bij jezelf doet, dan ga jij meer risico nemen. Dat is ook een andere manier om meer te financieren. Maar dat is natuurlijk ook niet wat je wil. Je wil wel die best geratete bank of de derde best geratete bank ter wereld blijven. Dus het lijkt me voor jou ook best wel spannend. Aan de ene kant heb je die investeringsopgave. Aan de andere kant wil je ook weer niet een risicovollere bank worden. Dat is wat bankieren is natuurlijk in de kern.
Philippine: Dat is het ook. En daarom kijken wij wel degelijk iedere dag heel zorgvuldig naar: wanneer nemen we te veel risico, maar ook naar: wanneer nemen we te weinig risico? Want het doel van onze bank is maatschappelijke impact maximaliseren. En als wij dan te weinig risico nemen, dan zijn we daar niet mee bezig. Dus we proberen wel, daar waar we de financiële ruimte hebben, soms onze prijs nog wat verder te verlagen. Of soms net wat meer risico te nemen aan die financieringskant, als het past binnen onze ratio’s. Op de schatkist blijven zitten is ook niet waarvoor ik gekomen ben. En ook niet de manier om je maatschappelijke impact te maximaliseren.
Jeroen: Mooi, mooi pleidooi. Je merkt ook dat ik er erg door geboeid ben. Dus ik ga wel erg lang door hierop. Maar ik vind het ook wel heel interessant.
Voice-over: Je luistert naar Leaders in Finance met Jeroen Broekema.
Jeroen: Toch even een wat hardere turn doen hier. Want we willen natuurlijk ook nog meer over jou… Of in ieder geval, ik wil heel graag meer over jou te weten komen. Dat doen we ook al door dit gesprek te hebben, hoor. Maar over jou persoonlijk. En een vraag die ik heel graag stel en ook aan jou wil stellen, is: kan je iets delen over hoe je bent opgegroeid? Er is weinig over jou bekend. Mijn collega Jelke maakt altijd hele prachtige voorbereidingen. Ik kon bijzonder weinig over jou vinden. Dus ik ben erg nieuwsgierig.
Philippine: Ja, om heel eerlijk te zijn is dat ook wel soms een bewuste keuze. Om mijn privéleven een beetje buiten de media te houden.
Jeroen: Waarom is dat? Als ik even mag inbreken, want dat is wel interessant.
Philippine: Ik vind het gewoon veel comfortabeler, denk ik, om het over de inhoud te hebben. En er zit ook wel iets van een stukje bescheidenheid misschien in. Maar ook, ik weet niet of dat nou een officiële uitspraak is, maar laat zien wat je doet. Laat zien wat je bereikt. En op die manier kan ik ontdekken wie je bent. Ik hou er gewoon niet zo van om over mezelf te praten.
Jeroen: Sorry, gaan we het toch een beetje doen. Wil je iets vertellen over hoe je bent opgegroeid?
Philippine: Ik ben opgegroeid in een heel fijn gezin van vier. En ik heb een broertje, of ik moet hem eigenlijk broer noemen, want anders wordt hij boos als hij deze podcast beluistert. Die is drie jaar jonger dan ik, maar met z’n tweeën. Een fijn, gelukkig gezin. Ik ben geboren in Den Haag, toen eigenlijk vrij snel naar Naarden verhuisd. Een vader die een lange carrière heeft gemaakt in de financiële dienstverlening, aan de bankenkant.
Jeroen: Welke bank?
Philippine: Hij heeft heel lang bij de Bondsspaarbank en de VSB gewerkt. Hij was aan het eind van zijn loopbaan daar voorzitter van de directie van de Bank der Bondsspaarbanken. Dus de moederbank van de banken met de S. En heeft ook heel lang bij Demir-Halk gezeten, een Turkse bank. En mijn moeder was operatieassistent. En zoals het in die tijd betaamde, stopte je met werken als je kinderen kreeg. Maar mijn moeder was een hele intelligente vrouw. Mijn vader bracht het geld binnen en mijn moeder had thuis de broek aan.
Wat ik altijd wel mooi vind van mijn vader: mijn vader was echt een selfmade man. Die verloor zijn vader kort na de oorlog, op een hele jonge leeftijd. En mijn vader had best wel graag willen gaan studeren en tandarts willen worden. Maar er was op dat moment niet genoeg geld, omdat zijn vader zo plotseling overleed en het kort na de oorlog was. Dus mijn vader is toen gaan werken bij Pierson, Heldring & Pierson. En die heeft zijn hele… Het is echt een selfmade man. En ik denk dat ik van hem ook wel mee heb gekregen: je moet gewoon werken voor je geld. Als je waardering wil, moet je impact maken. Als je iets wil bereiken, dan moet je je mouwen opstropen. Er zit iets heel erg no-nonsense in. Dus dat heb ik van hem ook wel heel duidelijk meegekregen.
Jeroen: Wat mooi. Zijn er nog andere… Dit zijn duidelijk normen en waarden die je hebt meegekregen. Nog iets anders wat typerend was voor jullie gezin? Qua normen en waarden of qua opvoeding?
Philippine: Wij waren denk ik wel heel open en direct. We hadden allemaal ons hart wel op de tong. We konden goed discussiëren met elkaar. Dat kunnen mijn broertje en ik ook nog steeds heel erg goed.
Jeroen: En wat was verder belangrijk? Dus je mouwen opstropen. Er werd goed gediscussieerd. Iedereen was goed bij, als ik het zo beluister. En bijvoorbeeld, was er nog sport of geloof? Of waren dat soort dingen belangrijk?
Philippine: Allebei speelde dat wel een rol. Maar misschien iets wat mij ontzettend gevormd heeft, is dat ik op de hele lagere school… Ik keek scheel als klein meisje. En ik had zo’n pleister op mijn oog om mijn andere oog te oefenen. Ik had een grote bril. Ik had hele scheve tanden. Dus ik voldeed niet helemaal aan het schoonheidsideaal. Ik kan me nog heel goed herinneren dat toen er op een gegeven moment bij Kinderen voor Kinderen een liedje kwam, en dat heette ‘Beugelbekkie, pestbril’. Dat ging volgens mij ook nog over dat als je verlegen was en je moest opeens iets zeggen in de klas, dat je dan rood kon worden. Toen dacht ik: dat gaat over mij. En dat is wel vormend geweest.
Jeroen: In welke zin vormend? Dat je daardoor dacht: ik ga me bewijzen bijvoorbeeld? Ik vul iets in.
Philippine: Ik denk dat het vormend is geweest in de zin dat je mensen niet op hun uiterlijk moet beoordelen. Dat er soms veel meer achter iemand kan zitten dan je op het eerste gezicht kunt zien. En ik ben toen aan het eind van mijn lagere schoolperiode geopereerd aan mijn ogen. Toen keek ik niet meer scheel. Toen ging mijn beugel eruit. En toen zag ik er opeens anders uit. En toen voldeed ik meer aan de standaard van hoe een leuk meisje eruit moest zien. Maar op de middelbare school, zeker die eerste jaren, was ik nog steeds dat verlegen, een beetje nerdy meisje van binnen. En dat heeft me echt wel tijd gekost om mezelf te vinden. Dus ik denk dat dat nog steeds iets is wat bij me zit, van: beoordeel mensen niet op hun uiterlijk. Kijk verder dan je neus lang is. Don’t take people at face value.
Jeroen: Mooi. Wanneer kwam dat moment dat je daar niet mee bezig was? Welke leeftijd was dat?
Philippine: Dat weet ik eigenlijk niet.
Jeroen: Wanneer ben je uit huis gegaan?
Philippine: Na mijn eindexamen. Toen heb ik een jaar in het buitenland Frans gestudeerd. En daarna ben ik in Utrecht rechten gaan studeren.
Jeroen: Waar heb je dat gedaan, dat Frans?
Philippine: Montpellier.
Jeroen: Ben je echt een jaar weg geweest?
Philippine: Ja, een jaar weg geweest.
Jeroen: Was je helemaal alleen?
Philippine: Nee, ik was met een vriendinnetje in Montpellier. Ja, dat is een fantastisch jaar geweest.
Jeroen: Was het vooral een loljaar?
Philippine: Ja, het was vooral een loljaar. Maar ook een transitiejaar waarin je echt op eigen benen staat en volwassen wordt. En leuke dingen meemaakt, maar ook spannende dingen meemaakt, zonder dat je je ouders kunt bellen en ze zo naast je staan.
Jeroen: Waarom Utrecht? Hoe kwam dat tot stand, studeren? En waarom rechten?
Philippine: Utrecht, omdat ik het ook heel erg leuk vond om in mijn studententijd nieuwe vrienden te maken en nieuwe mensen te ontmoeten. En er waren heel veel van mijn oude klasgenoten die naar Groningen gingen. Groningen leek mij ook heel erg leuk. Maar ik vond het ook leuk… Ik kende eigenlijk niemand die naar Utrecht ging. En dat vond ik leuk. Want ik ben nieuwsgierig. Ik hou van nieuwe dingen. Ik hou van vooruitgang. Ik hou van ontwikkeling. Dus dat vond ik interessant. En ja, rechten: ik wilde graag rechter worden. Ik heb een heel sterk rechtvaardigheidsgevoel. En ik ben echt bewust rechten gaan studeren om rechter te worden.
Jeroen: What went wrong?
Philippine: Ik heb mijn studie ook heel erg leuk gevonden. En tot en met het eind dacht ik ook nog: ik ga rechter worden. En aan het eind ben ik bij die raio-opleiding gaan kijken. En niks ten nadele van mensen die die raio-opleiding hebben gedaan, maar toen dacht ik echt: jeetje, wat een stoffige bedoening. Daar krijg ik niet heel veel energie van. En toen zei iemand tegen mij: je kan ook eerst het bedrijfsleven ingaan en dan kan je later rechter worden. En toen dacht ik: nou, dan ga ik dat doen. En zo heb ik voor ING gekozen.
Jeroen: Heb je ooit nog weleens gedacht: ik had toch rechter moeten worden?
Philippine: Ja, ik dacht al dat je dat zou vragen. En ja en nee. Een paar jaar geleden heb ik uitgezocht of ik plaatsvervangend rechter kan worden, op parttimebasis. En nou ja, daar ben ik toen heel vergevorderd in gesprek over geweest. En toen gebeurde er iets heel tragisch met degene met wie ik contact had bij het hof in Amsterdam. En daardoor kwam het even tot stilstand. En ik heb het twee jaar geleden nog een keertje uitgezocht. En het vervelende is dat de afsluiting van mijn rechtenstudie nu te lang geleden is.
Als ik nu plaatsvervangend rechter zou willen worden, dan moet ik opnieuw naar de studiebanken. En ja, om dan nog weer een of twee jaar te gaan studeren om tien, twintig dagen per jaar onbezoldigd of nauwelijks bezoldigd als rechter mijn vrije tijd daarin te steken, dan vind ik die studie-inspanning te groot in verhouding tot de andere dingen die ik heel graag wil doen met mijn tijd. Maar dat zou nog wel een soort droom van me zijn. Als ik dat zou kunnen doen zonder twee jaar terug te hoeven naar de studiebanken, dan zou ik heel graag een aantal dagen per jaar, ja, plaatsvervangend rechter zijn.
Jeroen: Het lijkt me dat ze daar niet zo moeilijk over moeten doen. Er zijn genoeg mensen zoals jij die ze goed zouden kunnen gebruiken, gezien de achterstanden en dergelijke.
Philippine: Misschien luistert er iemand.
Jeroen: Het is heel leuk dat je dit vertelt. Ik ben wel nieuwsgierig: zit het puur in dat rechtvaardige of zit het ook in iets anders nog, dat je hier zoveel interesse voor hebt?
Philippine: Het zit echt in dat rechtvaardigheidsgevoel. En het recht. Ik ben nooit in de verleiding geweest om advocaat te worden. Het heeft hem echt in die rechtvaardigheid gezeten.
Jeroen: Is het dan, zonder te psychologisch te worden, maar ook weer deels terug te voeren op dat je zegt: ik wil mensen niet beoordelen op hoe ze eruitzien of wat ze doen, maar gewoon puur feitelijk kijken naar zo’n case, wat er dan speelt?
Philippine: Ik denk dat het daar wel zijn oorsprong in heeft. Maar het is niet zo dat ik alleen maar feitelijk zou willen kijken. Maar ook, soms ontwikkelen mensen zich op een bepaalde manier als gevolg van omstandigheden.
Jeroen: Een beetje meer in de hoek van daders die ook eigenlijk slachtoffers zijn?
Philippine: Ja, bijvoorbeeld.
Jeroen: Mooi. Eerst nog één ding over studententijd. Op het continuüm extreem feestbeest, extreme focus op nerderig studeren, om maar even zo te zeggen, waar zat je daar ongeveer?
Philippine: Ik kan nooit zo goed kiezen. Ik ben ook een Tweeling van sterrenbeeld. Dat is wat ik deed. Dat zegt denk ik alles. Aan het eind van mijn eerste jaar in Utrecht: bij ieder feestje was ik geweest en ik had ook mijn propedeuse gehaald. Dus ik wil het graag allebei.
Jeroen: Play hard, work hard. Dus je hebt ook echt dat echte studentenleven gezien en je hebt hard gestudeerd. Allebei.
Philippine: Ja, volledig. Ik heb wel het geluk gehad dat ik niet zo heel veel studie-uren nodig had om een studie te kunnen halen.
Jeroen: Toen ben je op een bepaald moment afgestudeerd. Hoe kwam je bij de eerste baan terecht?
Philippine: Je kan eerst het bedrijfsleven in en daarna kan je altijd nog rechter worden. Toen ben ik gaan kijken: wat wil ik dan doen? De complexiteit en het dienende van de financiële dienstverlening sprak me aan. Ik ben toen eigenlijk in een hele rechte lijn bij ING terechtgekomen. Ik heb toen wel een beetje rondgekeken, maar ik dacht: die financiële dienstverlening wil ik. Bij welke financiële dienstverlener zou ik dan het liefst willen werken?
En de ondernemende cultuur van ING, het internationale karakter van ING, maar ook het feit dat ik in de gesprekken bij ING een hele grote diversiteit aan mensen zag. Er was niet één type ING’er, behalve wat ze allemaal gemeenschappelijk hadden bij ING, was voor mijn gevoel een stuk no-nonsense en een stuk ondernemerschap. Het was een prachtig managementtraineeship. Dus ING was mijn eerste en enige sollicitatie. Ik weet nog wel dat er mensen waren die zeiden: moet je dan niet eerst een oefensollicitatie gaan doen? Maar toen dacht ik: dat kan ik gewoon niet zo goed. Ik kan niet ergens een oefensollicitatie doen. Ik geloof dat echtheid en oprechtheid het beste werkt. Ik kan niet zo goed doen alsof. Dus ik ben in een rechte lijn dat traject bij ING ingerold. En ik ben daar ook aangenomen.
Jeroen: Want je bent later natuurlijk in de strategieconsultancy… We hebben het eerder over de introductie en later heb je het zelf ook genoemd. Was het ook nog een optie dat je meteen daar startte? Heb je dat nog overwogen?
Philippine: Nee, heb ik echt helemaal nooit over nagedacht.
Jeroen: Hoe vond je je eerste baan?
Philippine: ING heeft in dat programma een heel mooi transitiejaar. Want ik heb dat eerste jaar gevoeld alsof ik drie verschillende stages mocht doen, terwijl ik er ook voor betaald werd. Dus dat is hoe dat programma start bij ING. Ik vond het geweldig. Maar eigenlijk iets wat als een rode draad ook bij mij er wel doorheen loopt: ik kan altijd, als ik aan iets nieuws begin, of ook aan een nieuwe baan, van tevoren even denken: zou ik het wel kunnen? Dat is misschien toch een klein impostersyndroom. Maar het is altijd zo geweest als ik in een nieuwe baan of in een nieuwe rol stapte, dat ik me dat van tevoren afvroeg. Kan ik het wel? Hoe ingewikkeld zou het wel niet zijn? En ik heb ook altijd ervaren dat als je daar gewoon in durft te stappen, dat het meestal, of eigenlijk nooit, zo ingewikkeld is als je van tevoren denkt dat het is. Dus een mens lijdt het meest van het lijden wat hij vreest, maar wat nooit op komt dagen.
Jeroen: Heel erg waar natuurlijk. Overigens klonk het in het begin van het gesprek alsof het bij BNG wel meeviel. Dat je het daar wel vrij snel in één keer naar je zin had en je meteen ontspannener in zat.
Philippine: Ja, maar wat ik zeg: het voelde gewoon alsof het qua ervaring en qua missie zo ontzettend goed klopte, dat ik wist: deze baan gaat bij me passen. Tuurlijk heb ik daar ook wel gedacht: gaat het echt allemaal lukken? Dat heeft iedereen denk ik af en toe.
Jeroen: Dat lijkt me wel.
Philippine: Tussendoor.
Jeroen: Wat was het moment dat je dacht: ik ga weg bij ING? Ik kan niet alle rollen bij ING doen. Wat was het moment dat je wegging en hoe kwam je dan bij McKinsey terecht?
Philippine: Ik weet nog wel dat ik dacht: ik vind mezelf heel ondernemend, maar als dat echt waar is, dan is het na twintig, eenentwintig jaar wel goed om dat in de praktijk te gaan brengen. Dus het is echt nu tijd voor iets anders. Het lijkt, twintig, eenentwintig jaar bij ING, het lijkt wel heel lang. Maar ik heb zoveel verschillende rollen vervuld dat het nooit als eenentwintig jaar hetzelfde heeft gevoeld. Maar het zat wel in die drang naar ondernemerschap. En ik wilde mijn leercurve versnellen. Ik wilde weer uitgedaagd worden. Ik wilde verbreden. Ik wilde eigenlijk ook wel van mijn bankstempel af. Als je dan bij McKinsey op deze manier binnen mag komen…
Jeroen: Dat is een snoepwinkel natuurlijk. Je hebt ook de Sven die bij jou kwam: is McKinsey niet wat voor jou? Hoe gaat dat? Als je twintig jaar daar gewerkt hebt, zie je het ook niet zo vaak dat men overstapt om partner te worden. Is het voor hen ook een risico?
Philippine: Dat is ook zo. De meeste partners bij McKinsey zijn born and raised. Ik noem het soms weleens een soort van verboden liefde die langzaam opbloeide. Want ik voelde iets bij McKinsey en McKinsey voelde iets bij mij. En tegelijkertijd was het vanuit ING not done om over te stappen. Het was voor McKinsey ook not done om een van je cliënten… Dus dat is een heel geleidelijk proces geweest, met voorzichtige gesprekjes. En dat je een klein signaal geeft en dat de ander zegt: ja, ik ook. En dan ga je steeds een stapje verder. En zo ben ik uiteindelijk bij McKinsey gekomen.
En ook heel grotendeels dankzij een van de McKinsey-collega’s die ik ontzettend bewonder, Robert Carsouw, die nu bij Schiphol zit. Dat is wel een van de mentoren geweest die mij geholpen heeft om bij McKinsey terecht te komen, met wie ik nog steeds heel graag spar over van alles en nog wat.
Jeroen: Hoe anders was het, werken bij ING, ook al waren dat allemaal verschillende rollen, versus partner zijn bij McKinsey?
Philippine: Compleet anders. Niets was hetzelfde. Echt niets was hetzelfde. Dus met alle ervaring en kennis die ik had, die waren wel heel veel waard, met name in de dialoog met cliënten. Want je brengt dat stuk praktijkervaring mee. Maar binnen het systeem van McKinsey was ik natuurlijk gewoon… Ik kende het consultancyvak niet. Ik had niet de opleiding gehad over hoe je bij McKinsey sheets maakt. Ja, ik kon wel powerpointen, maar mijn sheets zagen er heel anders uit dan de sheets van mensen die bij McKinsey waren opgegroeid. Dus ik moest echt gewoon dat vak weer gaan leren, op mijn achtenveertigste of zo.
Jeroen: Een enorme challenge dus.
Philippine: En dan ook nog eens, ik wilde bij McKinsey, ik wilde van het bankstempel af. Dus ik wilde niet banken bedienen in Nederland. Dus het was het leren van het nieuwe consultancyvak. Het was het bedienen van cliënten in de energiesector, in de publieke sector, in de telecom, cliënten in andere landen. En het leren hoe je onderdeel uit moet maken van een wereldwijd partnerschap met mensen die veelal binnen McKinsey zijn opgegroeid. Dus dat was op alle vlakken…
Jeroen: Een uitdaging. Het lijkt me extreem heftig.
Philippine: Ik weet niet of het de grootste is. Het was een hele grote. Een andere hele grote uitdaging heb ik wel mijn tijd als directeur Beleggen bij ING gevonden. Dat was na de fusie tussen ING Bank en Postbank. Toen werd ik directeur Beleggen. Dat was de eerste rol waarin ik mijn comfort niet meer kon vinden in de inhoud. Want ik wist wel wat van beleggen, maar ik was er geen enorme expert in. Dus omdat ik mijn comfort niet meer kon vinden in de inhoud, moest ik echt die stap zetten van management naar leiderschap. Leiderschap is niet alleen op inhoud gebaseerd, maar op heel veel andere vaardigheden.
Er was ook wel weerstand, met name aan de kant van ING Bank. Letterlijke woorden: wie is dat meisje van de Postbank? En hoeveel weet ze nou eigenlijk van beleggen? Dus die weerstand moest ik overwinnen en laten zien wie ik was als mens, los van die inhoud, en waarom ik wel geschikt was om dat beleggenbedrijf te leiden. En toen ik daar ongeveer een jaar, een halfjaar in die rol zat, toen brak de financiële crisis uit. Dus daar heb ik ook echt wel geleerd hoe het is om te leiden in tijden van hardcore crisis.
Jeroen: Ik kan me voorstellen. Dat is ook een hele… Dat zijn allemaal hele mooie ervaringen. Overigens, dat bankstempel is natuurlijk weer volledig mislukt. Bank Nederlandse Gemeenten.
Philippine: Dat is ook zo. En tegelijkertijd ben ik zo ontzettend blij met mijn bancaire ervaring in de huidige rol. Ik heb hier niet heel veel energie nodig om te begrijpen hoe de bank in elkaar zit en hoe de bank gerund moet worden, waardoor ik meer energie over heb voor het verbeteren, transformeren en voor ook die maatschappelijke impact.
Jeroen: Dat is trouwens wel interessant, die maatschappelijke impact. Die benadruk je heel erg. Die vind je heel belangrijk. Dat is ook een grote drijfveer voor je. Maar is dat wat je daarvoor een beetje gemist hebt, ook bij McKinsey en ING?
Philippine: Die vraag krijg ik wel vaker. Ben je op een gegeven moment wakker geworden?
Jeroen: Het was er al wel, maar nu kan je het nog meer leveren.
Philippine: Het was er. Die behoefte om maatschappelijk relevant te zijn en in het midden van de maatschappij te spelen, heeft er altijd al wel ingezeten. Ook bij ING. Heel lang ben ik directeur van de kantorenorganisatie geweest. Als je ergens midden in de maatschappij wil spelen, dan is het daar. In een bankkantoor ben je de bank voor de mensen, iedere dag. En komt heel Nederland aan je voorbij. In de ING-tijd ben ik ook een van degenen geweest die aan de wieg heeft gestaan van het ING Oranjefonds, om medewerkers te helpen om goed te doen via vrijwilligerswerk in de maatschappij. Ook het Carré Fonds en mijn rol in het Prinses Máxima Centrum komen uit die maatschappelijke drive.
En bij McKinsey, wat heel veel mensen niet weten, dat McKinsey ook veel doet in de publieke sector. In die periode heb ik veel gedaan aan de energietransitiekant en ook in de publieke sector. Dat komt ontzettend mooi bij elkaar. Voor mij is het niet nieuw, maar ik hoor de vraag wel vaker. Het blijkt niet zo onmiddellijk uit je cv, maar het is voor mij altijd bij me geweest.
Jeroen: Wat ik benieuwd naar ben: wat was het meest bijzondere moment uit je loopbaan? Wat zal je altijd bijblijven?
Philippine: Wat ik het meest indrukwekkende moment vond, was mijn afscheid bij ING. Toen hadden we de jaarlijkse bijeenkomst van alle medewerkers uit de bankkantoren. En daar mocht ik afscheid nemen, want een maand later zou ik vertrekken. En toen had ik bedacht dat ik dat op een andere manier dan standaard wilde doen. Dus ik had een gedicht gemaakt. En ik kan hem nog zo reproduceren. Ik had een gedicht gemaakt: “Dit is een ode. Dit is een ode aan jullie. Aan jullie, de mensen, het hart van de bank.” Zo ging dat door. En had ik een gedicht gemaakt over mijn periode en over de transformatie bij ING.
Die mensen in de bankkantoren, die zijn de bank voor alle Nederlanders in de dagelijkse praktijk. Dus dat vond ik heel erg spannend. Want hoe vaak maakt een bestuurder een gedicht voor de medewerkers? En ik had het ook zelf gemaakt. Ik had niet een tekstschrijver ingehuurd. Ik had daar echt… I poured my heart in. En toen ik klaar was, toen keek ik omhoog en toen zag ik dat er een heleboel medewerkers van kantoren eigenlijk in tranen waren. Ze gingen staan en gaven een staande ovatie. En dat ging niet zozeer over mij of over dat gedicht, maar dat ging over het gevoel wat ze hadden, dat ze gezien en gehoord en gewaardeerd werden. En dat raakte me diep. En dat zal ik nooit vergeten.
Jeroen: We hebben twee rubriekjes. Dat zijn de enige vragen die ik van tevoren deel met mijn gasten. En eentje zijn de vijf ongewone vragen. Ik wil er een paar uitpikken. Als jij een andere wil, want je kent ze… Maar de eerste zou zijn: heb je een ongewone hobby of iets bijzonders dat je doet in je vrije tijd, waarvan ook mensen bij BNG denken: dat wist ik helemaal niet van Philippine?
Philippine: Het eerste wat in me opkomt, ik moet er altijd een beetje bij glimlachen: ik heb een bridgeclubje. En waarom ik erbij moet glimlachen: ik heb dat altijd geassocieerd met wat oudere mensen. En ik vind mezelf helemaal niet oud. En omdat ik vroeger ook mijn moeder weleens een beetje uitgelachen heb om al haar clubjes. En nu heb ik zelf ook een bridgeclubje. En ik heb ook een boekenclub.
Maar dat is wel heel bijzonder, want het gaat bij beide niet alleen om het kaarten of om de boeken, maar ook om de sociale verbinding met die ontzettend leuke, mooie vrouwen. En met name dat bridgeclubje, dat ligt me heel na aan het hart, omdat dat ook is ontstaan rondom een ontzettend goede vriendin die iets heel verdrietigs heeft meegemaakt. En wat we daar doen, is aan de ene kant kaarten en aan de andere kant elkaar vasthouden.
Jeroen: Beide clubjes zijn vrouwenclubjes?
Philippine: Ja, beide clubjes zijn vrouwenclubjes.
Jeroen: Het is heel discriminerend. Er mogen geen mannen in. Zijn beide clubjes uit vriendinnen ontstaan of zijn het vriendinnen geworden?
Philippine: Nee, dat bridgeclubje is eigenlijk ontstaan dus rondom die ene vriendin, waar we met z’n allen als een hele fijne kring omheen zijn gaan staan. Dus daar heb ik ook hele mooie, nieuwe, leuke vrouwen mogen ontmoeten die ik daarvoor niet kende. En de boekenclub is wel een groep vriendinnen die zeiden: laten we een boekenclub beginnen. Maar daar zijn ook later weer leuke nieuwe vrouwen bijgekomen. Dus het gaat eigenlijk, als ik heel eerlijk ben, helemaal niet om het bridgen en de boeken, maar om de gezelligheid.
Jeroen: De boeken worden dus wel besproken?
Philippine: De boeken worden zeker besproken.
Jeroen: En wie bepaalt dan wat er gelezen wordt? Iedereen een keer?
Philippine: Iedere keer iemand anders. We eten overigens ook in de boekenclub. Dus we eten dan bij elkaar. En degene bij wie er gegeten wordt, die mag ook het boek uitkiezen.
Jeroen: Wat wordt er nu gelezen?
Philippine: De laatste die ik het allermooist vond, was Al het blauw van de hemel.
Jeroen: Vond ik een prachtig boek. Dan komen we zo nog even op de boeken. Ik zit allemaal te spoilen. Hoe vaak komen jullie bij elkaar?
Philippine: De bridgeclub, dan hebben we het over een groepje van acht vrouwen. Dat is een club, dat proberen we iedere woensdagavond. Maar dat lukt te weinig. Dus we zijn op dit moment aan het kijken of we de frequentie moeten heroverwegen. Maar dat proberen we iedere woensdagavond. De boekenclub ongeveer eens in de zes tot acht weken.
Jeroen: Ook nog naast je werk. Andere ongewone vraag: wat is het engste moment geweest in je leven?
Philippine: Ja, er kwamen meteen twee dingen bij me op. Een ontzettend eng moment, toen ik midden in de nacht gebeld werd door mijn zoon, die in Amsterdam samen met zijn vriendinnetje in een steegje ontzettend in elkaar geslagen was. Half drie of zo. Toen ben ik in mijn auto gestapt, naar Amsterdam gereden. De politie zat erbij, naar het ziekenhuis gegaan, alles wat erbij hoort. Dat vond ik heel erg eng. Dat is zo’n moment waarop je je als moeder heel goed beseft hoe ongelooflijk kwetsbaar je bent. Dat raakt ook die kwetsbaarheid. Ik heb een drietal vriendinnen die alle drie een kind of kinderen verloren zijn. Dat is toch wel het allerengste wat je als mens kan overkomen.
Jeroen: Niet kan controleren natuurlijk ook.
Philippine: Nee.
Jeroen: Dat begrijp ik wel.
Philippine: Daar zit mijn allergrootste kwetsbaarheid. Dat heeft me ook ongelooflijk geraakt, op die momenten dat zij hebben moeten meemaken wat zij hebben meegemaakt.
Jeroen: Kan me voorstellen. Dank voor het delen. Van een hele andere orde: je krijgt vandaag tweehonderd miljoen euro in je privéaccount. Nogmaals, een hele andere orde. Hard turn. De catch is dat je het zo snel mogelijk moet uitgeven. Waar gaat het dan naartoe?
Philippine: Het is van een hele andere orde. En dan zou ik ook een grote donatie doen aan het Prinses Máxima Centrum. Dan zou ik ook een grote donatie doen aan de stichting Metakids.
Jeroen: Wat doen die? Die eerste is best bekend.
Philippine: Metakids doet onderzoek naar kinderen met metabole ziekten, erfelijke stofwisselingsziekten.
Jeroen: Dat heeft te maken met de vorige vraag.
Philippine: Ja. Dus daar zou ik donaties aan doen. Ik denk dat ik voor mijn drie zonen onmiddellijk alle drie een fantastisch huis of appartement koop in Amsterdam.
Jeroen: Worden ze dan niet te verwend, als ze van mama in één keer een huis krijgen?
Philippine: Zeker. Als ik miljoenen krijg, dan vind ik dat zij daarvan mogen meeprofiteren. Dat is toch het dierbaarste wat ik heb op de wereld. Dus daar zou ik graag in willen investeren. Ik geloof in investeren in vastgoed. Maar ik geloof ook dat ze daar een fantastische kickstart in de wereld mee zouden krijgen. Want een veilig huis, een veilig thuis, is een hele mooie basis voor al het andere wat je wil kunnen bereiken. Dus ik zou denk ik een huis bouwen op Mallorca. Misschien wel een huis kopen ergens in de bergen om te gaan skiën. Reizen.
Jeroen: Is dan de tweehonderd miljoen op?
Philippine: Nou…
Jeroen: Ik weet niet hoe groot die donaties zijn.
Philippine: Precies, die donaties. Drie huizen in Amsterdam, een huis bouwen op Mallorca, een huis kopen in Zermatt.
Jeroen: Dan kan het wel op zijn.
Philippine: Dan gaat het wel hard. Ik zou ook wel heel graag een stuk beleggen en op de bank willen houden. Want ik ben toch ook een bankier. Ik hou er ook veel van om een appeltje voor de dorst achter de hand te houden.
Jeroen: De risicomijdende bankier. Overigens ben ik er heel blij mee dat aan de top van BNG een hele risicomijdende bankier staat. Dat vind ik ook prettig als belastingbetaler. Nog een ongewone vraag: is er een bekende persoon, niet een onbekende voor ons, een bekende persoon die jou inspireert? Daar haal ik wel iets uit waar ik wat aan heb gehad. Ik ga een suggestie geven. Misschien kom jij met heel iemand anders, maar in onze voorbereiding las ik dat je heel aardige dingen over Christine Lagarde hebt gezegd. Kwam die ook bij jou op?
Philippine: Ja en nee. Ik heb niet één groot inspirerend rolmodel waar ik alles uit trek. Ik haal stukjes bij verschillende mensen. Ik ben wat dat betreft eerder een soort veelvraat die van heel veel verschillende mensen iets probeert te lenen en te leren. Maar Christine Lagarde kwam ook in me op. Sowieso vind ik het ontzettend leuk dat zij, zo’n vrouwelijke vrouw, op zo’n belangrijke machtspositie is. Maar wat ik het allermooiste vind, is hoe zij praat, spreekt over het confidence capital. Dat gaf voor mij woorden aan iets wat heel diep ook in mij zit.
Jeroen: Want wat is het precies?
Philippine: Confidence, dat gaat over… Als je mensen zelfvertrouwen geeft, dan durven ze… Of als je investeert in het zelfvertrouwen van mensen, van anderen, dan durven ze te leren. Dan durven ze dingen te proberen die ze voorheen nog niet konden. Dan durven ze te groeien. Dan durven ze fouten te maken. En dan ontstaan er hele mooie dingen. En dan ontstaat er impact. Dat is mijn interpretatie van haar woorden. Maar dat sluit heel erg mooi aan bij hoe ik in elkaar zit.
Ik geloof dat groei begint bij mensen. En mensen durven alleen te groeien als je… Niet als je ze continu kritiek geeft, maar als je aansluit bij wat ze al heel erg goed kunnen en als je dat groter maakt. En ik vind het ontzettend leuk om te zien, om mensen beter te maken. En ik zie altijd heel veel goeds en moois in mensen. En dat motiveert mij en inspireert mij om te kijken hoe ik mensen nog beter kan maken dan ze al zijn. En ik geloof dat dat een hele belangrijke sleutel is tot ook de impact die ik heel graag zou willen maken.
Jeroen: Mooi. En praktisch doe je dat dus… Ik probeer het even allemaal te verwerken, wat je zegt. Doe je dat door vooral in te zoomen en ze extra vertrouwen te geven dat ze nog beter kunnen worden in wat ze al doen? Daarmee bouw je confidence. En dat ze ook vertrouwen hebben en durven fouten te maken.
Philippine: Dat enerzijds. En anderzijds probeer ik ook altijd wel duidelijk te zijn, maar dat is meer in de werkcontext, duidelijk te zijn in wat ik van iemand verwacht. Omdat ik ook geloof dat als je duidelijk bent over wat je verwacht, als je transparant en open en eerlijk bent over waar je iemand heel goed in vindt en waar je ruimte voor ontwikkeling ziet, dan ontstaat er veel meer veiligheid dan wanneer je dat in het midden laat. En vanuit die veiligheid kunnen mensen zich dan ontwikkelen, of niet ontwikkelen, maar dan ontstaat er een keuze. En dat is essentieel voor groei.
Dus ik zeg ook weleens: duidelijkheid en hardheid worden heel vaak onterecht met elkaar verward. Want ik vind juist duidelijkheid heel zacht. En niet duidelijk zijn of niet eerlijk zijn of niet transparant zijn of over iemand praten in plaats van met iemand, is dus veel harder dan duidelijk, eerlijk en direct met iemand communiceren. En dat hoop ik ook altijd dat anderen dat met mij doen.
Jeroen: Heel mooi hoe je het verwoordt. En als confidence capital, nog een follow-upvraag: is het iets wat jij actief bent gaan doen naar jouw mensen toe? Je kreeg natuurlijk steeds meer teams aan te sturen. Je was verantwoordelijk voor grotere groepen mensen. Of deed je dat natuurlijk altijd al? Of een combinatie?
Philippine: Het was voor mij veel meer dat ik het gevoel had: dit doe ik eigenlijk altijd al. Dit is wie ik ben en hoe ik dingen doe. Maar wat geeft Christine Lagarde mooi woorden aan wat ik bedoel. Daarom ben ik ook zo blij geweest met al die woorden zoals empowerment en de agile manier van werken. Voor mij waren dat ook opeens instrumenten en woorden en dingen die aansloten bij hoe ik dingen eigenlijk altijd al deed.
Jeroen: Mooi als iemand het dan verwoordt, wat je volgens mij al helemaal deed.
Philippine: Dus ik had herkenning.
Jeroen: Leuk. Leuk dat je dat vertelt. Ik haalde het net al even aan: we vragen altijd alle CEO’s om ook nog een boek te delen of boeken. Je zit in een boekenclub, dus je houdt van lezen. Dat weten we al wel zeker. Is er een bepaald boek dat je wilt delen of boeken?
Philippine: Dan zou ik het toch bij Al het blauw van de hemel willen houden. Wat ik daar zo ontzettend mooi aan vond: dat is een boek dat gaat over iemand die jong alzheimer krijgt. En omdat hij weet dat hij zijn herinneringen en daarmee een stuk van zijn persoonlijkheid dreigt te verliezen, die gaat opeens zijn leven leven alsof het zijn laatste dag is. En die gaat dan veel dichter leven volgens wat hem in zijn diepste wezen motiveert en inspireert, los van de verwachtingen van anderen. Dat vond ik er zo mooi aan. Dat zou ik veel meer mensen gunnen. En mezelf soms ook. Om wat meer te leven volgens de dingen die mij drijven en inspireren en me minder te laten leiden door de verwachtingen van anderen. Want niets menselijks is ook mij vreemd.
Jeroen: Mooi. Ik heb het ondertussen opgezocht: Mélissa Da Costa.
Philippine: Klopt.
Jeroen: Ik heb je heel veel gevraagd al. Ik ben benieuwd: is er nog iets waarvan jij zegt: Jeroen, dat vind ik echt jammer, dat we dat over BNG of over mijn privé of over wat dan ook niet besproken hebben?
Philippine: Het heeft er wel een beetje in gezeten, maar wie ik ben en wat ik ben, is bovenal moeder van mijn drie jongens. Dat is, als ik later van bovenuit terugkijk op mijn leven en mijn jongens zeggen: mijn moeder heeft mij zelfvertrouwen meegegeven…
Jeroen: Confidence.
Philippine: Ze was er altijd op de momenten dat ik haar nodig had. Dat is wat ik het allerbelangrijkste vind in het leven. Van die drie jongens leer ik ook iedere dag een heleboel.
Jeroen: Hoe oud zijn ze nu?
Philippine: Drieëntwintig, eenentwintig en zestien.
Jeroen: Deels nog in huis, deels niet misschien.
Philippine: Nog eentje thuis.
Jeroen: Dat wordt ook wel even wennen straks.
Philippine: Daar heb ik helemaal geen moeite mee. Ik heb genoten van de tijd thuis met de jongens. Ik vind het ook heerlijk om te zien hoe ze de wijde wereld ingaan, hoe ze zich ontwikkelen tot mooie volwassenen. Ik heb helemaal geen last van een emptynestsyndroom. Ik vind het fantastisch om te zien hoe ze hun vleugels uitslaan. Ik zeg ook altijd tegen ze: ik wil nooit dat je naar huis komt omdat je vindt dat je naar huis moet komen. Ik wil graag dat je naar huis komt omdat je zin hebt om naar huis te komen. Dat zegt ook wel iets over mij. Ik wil niet dat mensen bij mij zijn omdat ze vinden dat ze bij me moeten zijn. Maar ik wil dat mensen bij me zijn omdat ze graag bij me willen zijn.
Jeroen: Wat een mooi einde. Heel erg bedankt voor je tijd. Heel erg fijn dat ik mocht… Ik heb het gedaan. Maar ik heb het wel gedaan. Heel veel vragen mocht stellen aan je. Je had overal prachtige antwoorden op. Ik vind het heel mooi dat we zowel het zakelijke en het publieke belang en alles rondom BNG besproken hebben, maar ook een deel van jouw persoonlijkheid hebben leren kennen. Heel veel dank daarvoor.
Voor mensen die kijken naar deze aflevering: ik heb twee boeken. Het zijn er twee. Jij komt dan in het derde boek. Het zijn er honderd per stuk. Jouw tweehonderd voorgangers in de boeken die hier voor me liggen. Die ga ik zo aan je geven na de aflevering, als klein bedankje voor al je tijd die je in Leaders in Finance en mij in dit gesprek hebt willen steken. Ik vond het ongelooflijk leuk en aangenaam. Heel veel dank daarvoor.
Philippine: Dank je wel voor jouw oprechte interesse.
Voice-over: Dit was Leaders in Finance. We hopen dat je deze aflevering met veel plezier hebt beluisterd. We stellen je feedback erg op prijs. Wat houdt je bezig? En over wie wil je meer horen? Laat het ons weten via een review, op onze socialmediakanalen of gewoon direct via een e-mail. We kunnen het erg waarderen als je dat doet. Tot slot danken we onze partners voor hun steun. Dat zijn EY, Mogelijk Vastgoedfinancieringen, Duna, Mastercard en Lepaya. Benieuwd wat we nog meer allemaal doen? Volg ons of kijk op leadersinfinance.nl. Tot de volgende Leaders in Finance. Bedankt voor het luisteren.